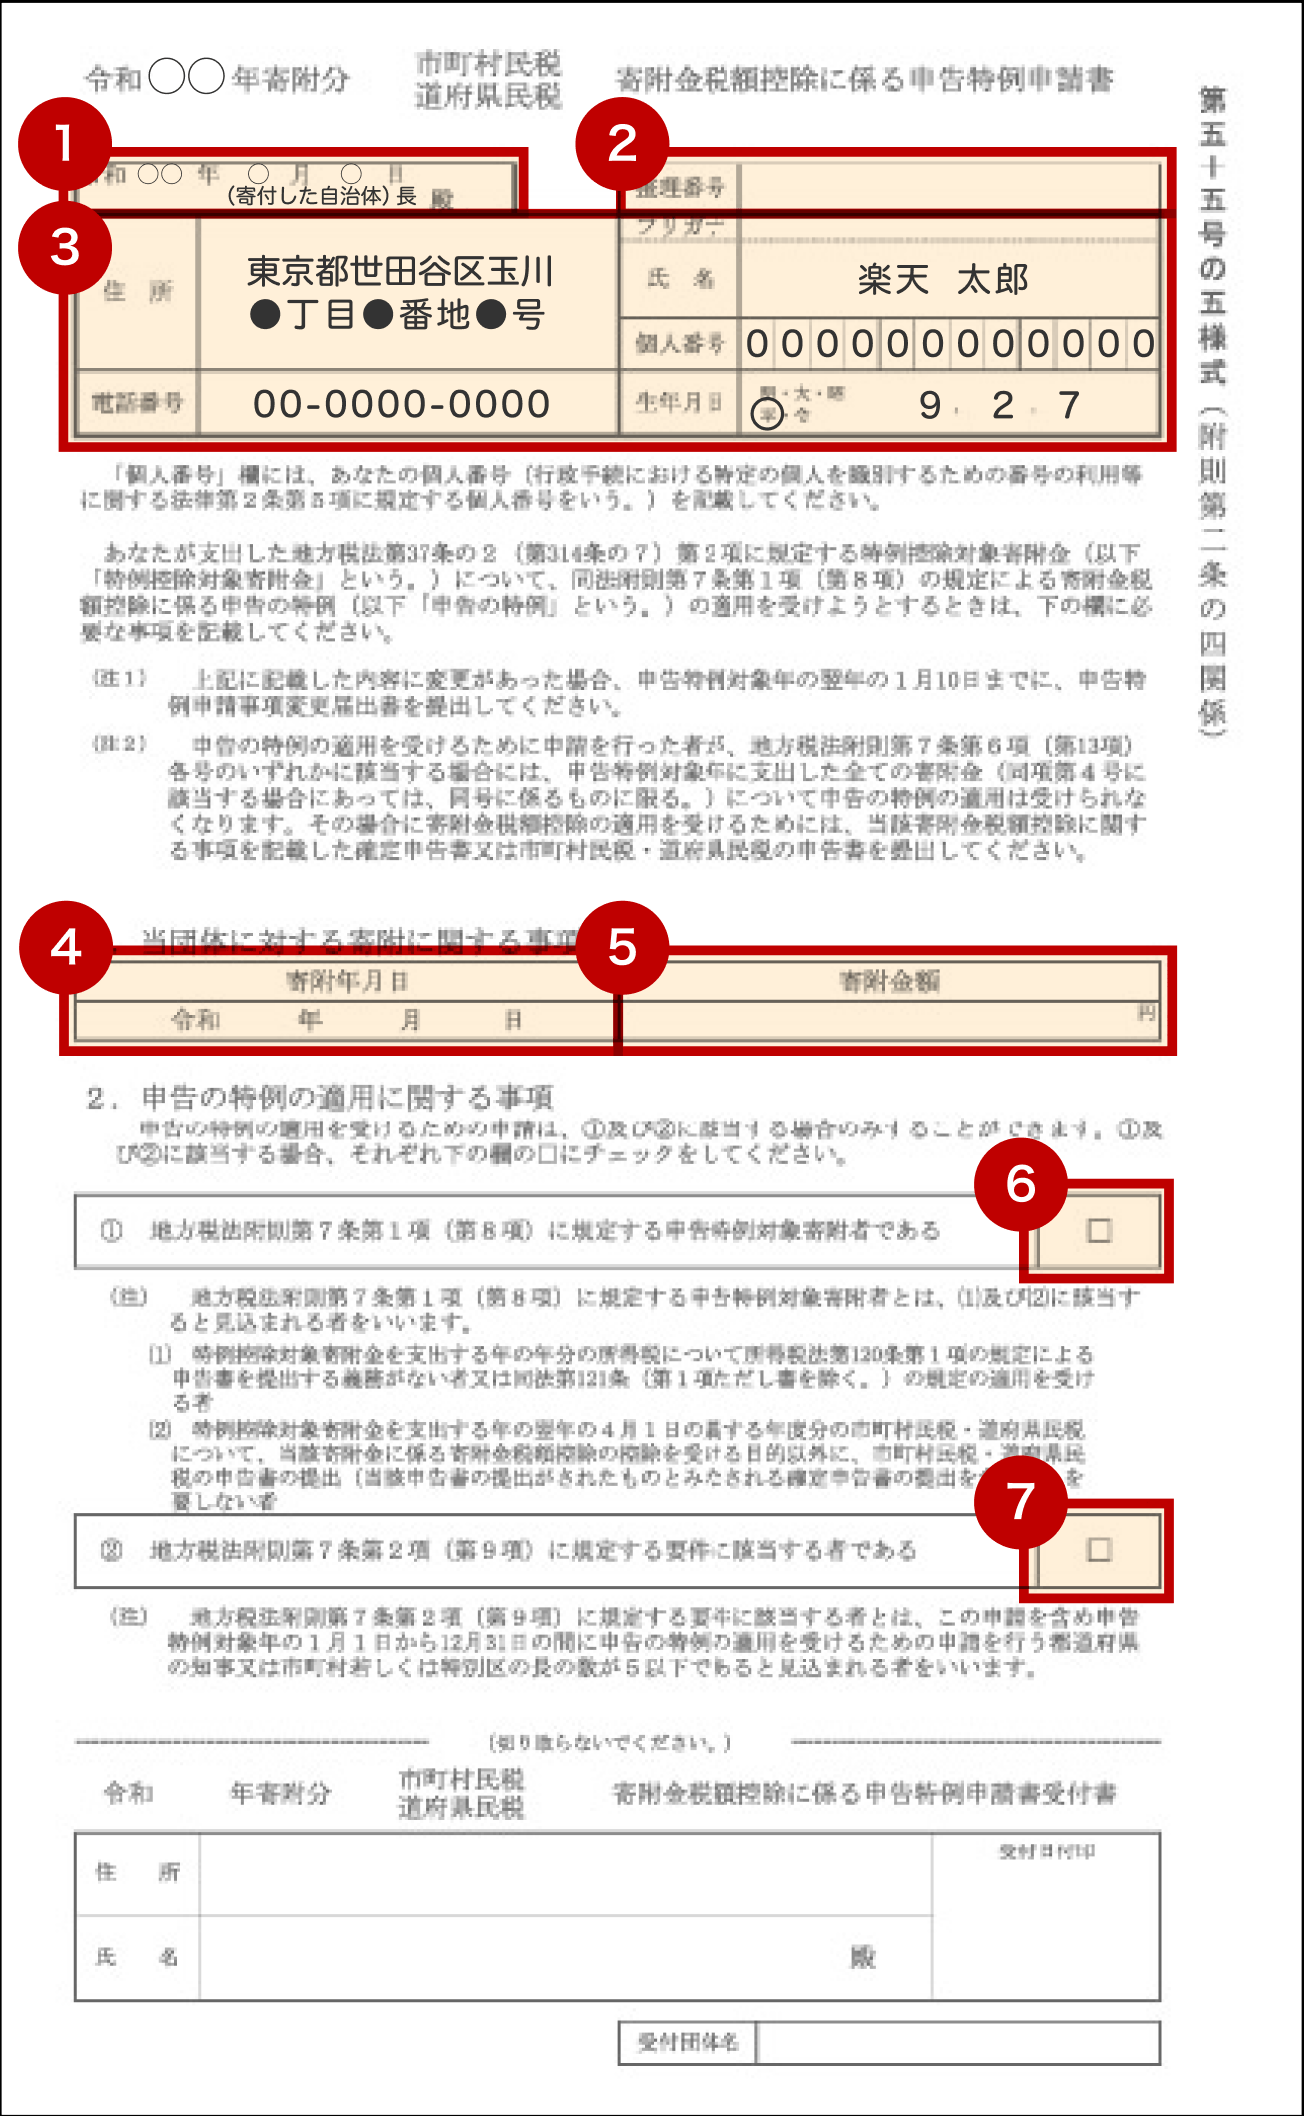
ワンストップ特例制度を利用するにあたり、税法上の規定を正しく理解していないことによる「控除の全額無効化」が毎年深刻な問題となっています。特に注意すべき3つの重要ルールを解説します。
1. 「1月10日必着」の厳格性(消印有効ではない)
多くの行政手続きでは「当日消印有効」が採用されていますが、ふるさと納税のワンストップ特例申請期限は「寄付した翌年の1月10日自治体必着」です。1月10日の消印で発送しても、自治体に届いたのが1月11日以降であれば書類は受理されず、特例の適用外となります。オンライン申請の場合は「1月10日 23時59分までにデータ送信完了」がデッドラインとなりますが、システム負荷によるサーバーダウンや通信障害のリスクを考慮し、最低でも前日までの完了が鉄則です。
2. 「5自治体上限」の正確なカウント方法
ワンストップ特例を利用できるのは、1年間(1月1日〜12月31日)に寄付した自治体数が「5自治体以内」の場合に限られます。ここで多くの人が誤解しがちなのが「寄付件数」との混同です。
- OKの例:A市に3回、B町に2回、C村に1回寄付(合計6件の寄付だが、自治体数は3つのためワンストップ適用可能)
- NGの例:A市、B町、C村、D市、E町、F市に各1回寄付(合計6自治体のため、ワンストップは利用不可)
もし6自治体以上に寄付してしまった場合、過去に提出したすべてのワンストップ申請が無効となります。この場合は、自身で確定申告を行って全自治体分の寄付金を申告し直さなければ税金の控除は一切受けられません。
3. 確定申告への切り替えと「無効化」の連動
「医療費控除を受けたい」「住宅ローン控除の初年度適用を受ける」「副業の所得を申告する」などの理由で確定申告書を税務署に提出すると、それまでに自治体へ提出していたワンストップ特例申請はすべて自動的に無効(破棄)されます。確定申告を行う際は、ワンストップを提出済みの寄付分も含めて、すべての寄附金受領証明書を合算して申告書に記載しなければなりません。「ワンストップを出した分は確定申告に書かなくてよい」という誤ったネットの書き込みを信じた結果、ふるさと納税分の控除が丸ごと抜け落ちてしまう失敗例が多発しています。
4. 年末年始に引っ越した場合の「変更届」
寄付した年の翌年1月1日までに住所や氏名に変更があった場合、寄付先の自治体に「寄附金税額控除に係る申告特例申請事項変更届出書」を1月10日必着で提出する必要があります。住民税は「1月1日時点に居住している自治体」に納付するため、寄付時の住所と異なっていると自治体間でデータ連携ができず、控除が反映されなくなります。自治体マイページなどのオンライン基盤を導入している自治体であれば、この変更届もスマホから即座に提出可能です。

