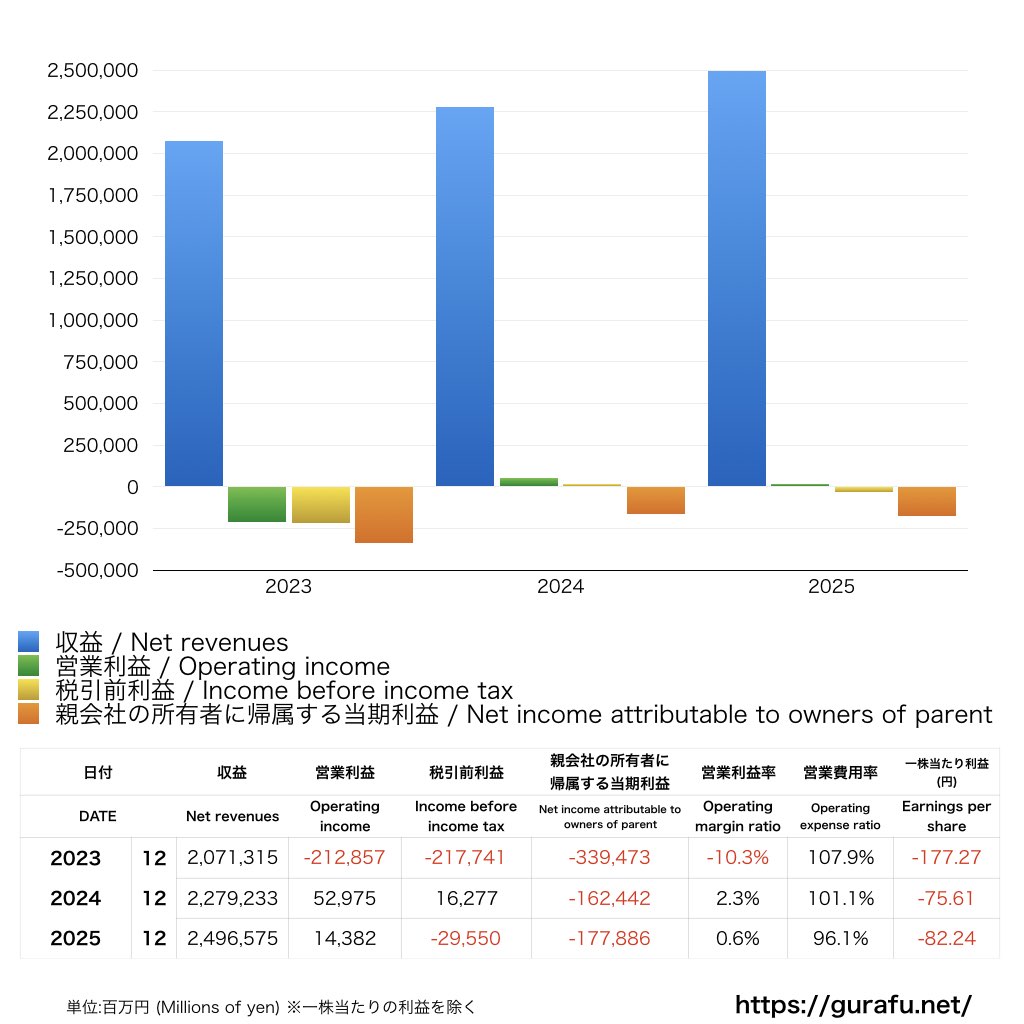
だが、手放しで楽観できる状況ばかりではない。投資家が依然として警戒の目を緩めない最大の理由が、過去の莫大な設備投資に伴って発行された社債の償還スケジュールだ。
2026年から2027年にかけて迎える償還の山をいかに乗り切るか。これが楽天にとっての「天王山」となる。公募増資や子会社の上場・株式売却、さらには海外市場でのリファイナンス社債の発行など、これまであらゆる手立てを講じて資金繰りを確保してきた。
フリーキャッシュフロー(FCF)の黒字化が定着しなければ、利払い負担がじわじわと経営を蝕むリスクは消えない。自力でキャッシュを生み出し、格付けの引き上げを勝ち取れるかどうかが、今まさに試されている。

